



🔥 Confira os Produtos Mais Vendidos desta Quarta-feira (28) no Mercado Livre 🛍️ Ver Ofertas no Mercado Livre
🔥 Confira os Produtos Mais Vendidos desta Quarta-feira (28) na Shopee
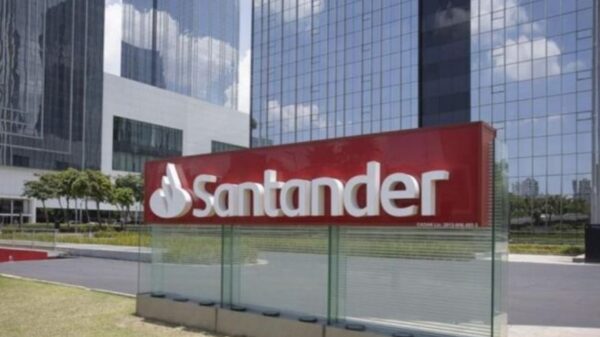
🧡 Ver Ofertas na ShopeeO Santander Brasil encerrou o terceiro trimestre de 2026 com um lucro líquido gerencial de R$ 2,885 bilhões, registrando um recuo de 4,3% em relação aos R$ 3,015 bilhões contabilizados no trimestre anterior (2ºT26) e queda de 21,2% na comparação com o mesmo período de 2025 (R$ 3,664 bilhões). Os resultados do terceiro maior banco privado do país vieram em linha com as projeções do mercado de capitais.
Câmera de segurança lâmpada: WiFi, Yoosee e visão noturna – confira
O desempenho do período refletiu o cenário macroeconômico desafiador e o aumento da inadimplência, que subiu para 3,4% na carteira de crédito ampla, impulsionada pelos segmentos de pessoa física e agronegócio. Por outro lado, as despesas operacionais mantiveram trajetória de controle, caindo 3,0% no trimestre e 0,6% em 12 meses, para R$ 6,383 bilhões.
Em nota oficial divulgada ao mercado, o CEO do Santander Brasil, Gilson Finkelsztain, destacou a postura cautelosa da instituição no atual ciclo econômico:
“O ambiente macroeconômico segue exigindo disciplina, seletividade e foco na qualidade dos resultados. Nossos números refletem esse contexto, mas também mostram um banco que está realizando ajustes importantes para fortalecer sua capacidade de crescimento sustentável. Continuamos o avanço na carteira de crédito, com uma relação mais equilibrada entre risco, retorno e uso de capital e na busca por maior eficiência. O próximo passo é uma recuperação gradual da rentabilidade.”
Retorno sobre o patrimônio (ROE) e margem financeira
O retorno sobre o patrimônio líquido (ROE, na sigla em inglês), excluindo ágio, fechou o terceiro trimestre em 11,9%. O indicador apresentou retração quando comparado aos 12,5% do trimestre imediatamente anterior e aos 17,5% registrados no terceiro trimestre de 2025. O índice de Basileia encerrou o trimestre em 15,1%, mantendo nível confortável de solvência (ante 15,3% no 2ºT26 e 15,2% no 3ºT25).
A margem financeira bruta da instituição totalizou R$ 14,958 bilhões no trimestre, apontando retração de 2,5% na comparação trimestral e queda de 1,6% em 12 meses. Já as receitas provenientes de prestação de serviços e tarifas bancárias somaram R$ 5,417 bilhões, o que representa uma expansão de 1,6% frente ao trimestre anterior e alta de 3,6% no comparativo anual.
Carteira de crédito atinge R$ 721 bilhões
O Santander Brasil encerrou o mês de setembro de 2026 com R$ 721,264 bilhões em sua carteira de crédito ampliada. O volume representa um crescimento de 0,9% ao longo do terceiro trimestre e uma expansão de 4,7% em relação ao mesmo período do ano anterior (ou 5,0% ao desconsiderar os efeitos da variação cambial).
Desempenho por segmento de crédito:
-
Pessoa Física: A carteira mais representativa do banco somou R$ 261,808 bilhões, recuando 0,6% no trimestre e 0,9% em 12 meses. O desempenho foi impulsionado pelas linhas de leasing/veículos e crédito rural, enquanto o financiamento ao consumo encolheu 3,6%.
-
Grandes Empresas: Alcançou R$ 265,690 bilhões, registrando avanço de 4,3% no trimestre e crescimento de 6,6% em 12 meses.
-
Pequenas e Médias Empresas (PMEs): Totalizou R$ 96,618 bilhões, apresentando estabilidade no trimestre e alta de 4,1% no comparativo anual.
-
Financiamento ao Consumo: Fechou o período em R$ 97,147 bilhões.
Inadimplência sobe para 3,4% puxada por pessoa física e agronegócio
A taxa de inadimplência acima de 90 dias da carteira de crédito do Santander encerrou o trimestre em 3,4%, ante 3,3% verificados em junho e 2,8% em setembro de 2025.
O avanço dos calotes ocorreu principalmente no segmento de pessoa física, cuja inadimplência subiu para 5,5% ao fim de setembro (frente a 5,1% em junho e 4,2% no 3ºT25). Segundo o banco, a alta concentrou-se nas faixas de baixa renda e no setor do agronegócio, impactados pelo elevado endividamento das famílias e juros altos. A alta foi parcialmente amortecida pela melhora nos indicadores das PMEs.
No segmento de pessoas jurídicas (PJ), a taxa de calotes permaneceu controlada em 1,5%, ante 1,6% no trimestre anterior e 1,4% um ano antes.
A inadimplência de curto prazo (entre 15 e 90 dias) apresentou leve melhora, caindo para 3,2% em setembro (contra 3,3% em junho). Em pessoa física, o indicador reduziu para 5,2% (ante 5,3%), enquanto em PJ recuou para 1,3% (ante 1,5%).
Provisões (PDD) e Formação de NPL
Diante do cenário de crédito, as despesas líquidas com provisões para devedores duvidosos (PDD) somaram R$ 7,460 bilhões no terceiro trimestre — queda de 2,5% frente ao 2ºT26, mas alta de 14,4% na comparação com o 3ºT25.
A formação de novos empréstimos inadimplentes (NPL formation) atingiu R$ 7,204 bilhões. A razão entre o NPL e a carteira de crédito ficou em 1,01%, estável frente ao trimestre anterior (1,00%) e ao mesmo período de 2025 (1,02%). A carteira de crédito renegociada pelo banco fechou setembro em R$ 46,7 bilhões.
Ao término do terceiro trimestre de 2026, o Santander Brasil alcançou 77,1 milhões de clientes totais (alta anual de 6%) e 34,6 milhões de clientes ativos, expansão de 3% em 12 meses.
Receba a Gazeta Brasil em primeiro lugar no Google